Jumat, 31 Oktober 2014

Pada artikel sebelumnya penulis membuat tutorial cara instalsasi eclipse,Pada kesempatan ini saya membuat cara instal vb 6 berhubung lagi dapat project vb 6 hehe

Pertama PC atau laptop anda sudah ada vb 6 kalau belum silahkan download disini
download vb 6

Pertama adalah Buka CD VB 6.0 anda, atau Jika anda Download Aplikasi VB 6.0 dari Internet maka anda harus Extrak dulu File VB 6.0.
Cari file Setup.exe
Double Klik FIle Setup.exe
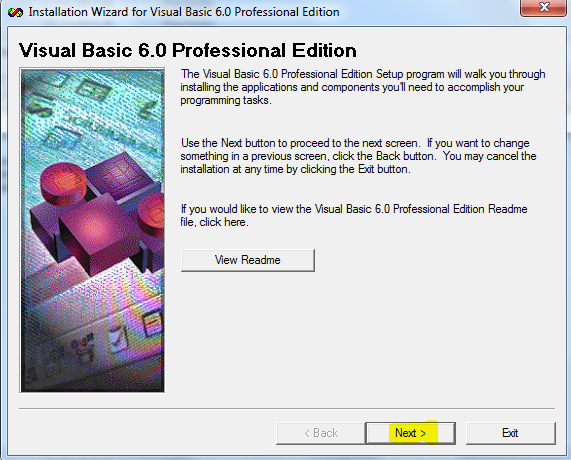
Maka Akan Muncul Gambar dibawah :
Klik Run Program
Klik Next
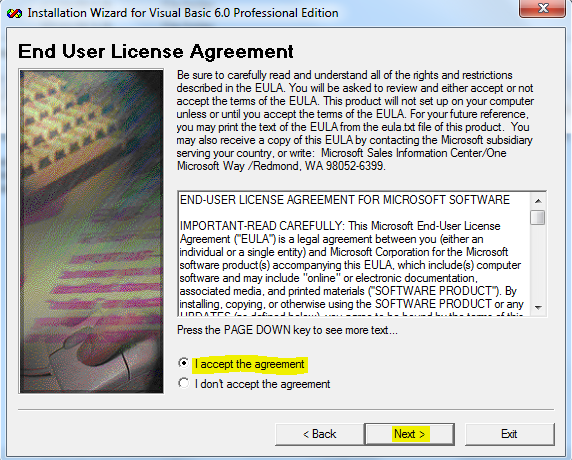
Checklist - I Accept the agreement
Klik Next
Masukan ID Number atau seing disebut SERIAL NUMBER
Klik Next

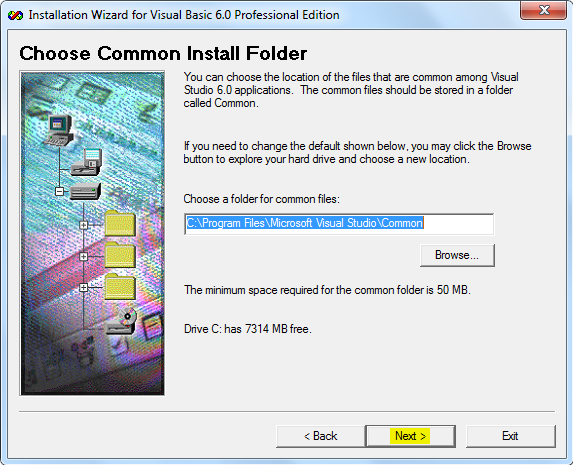
Klik Next
Klik Next

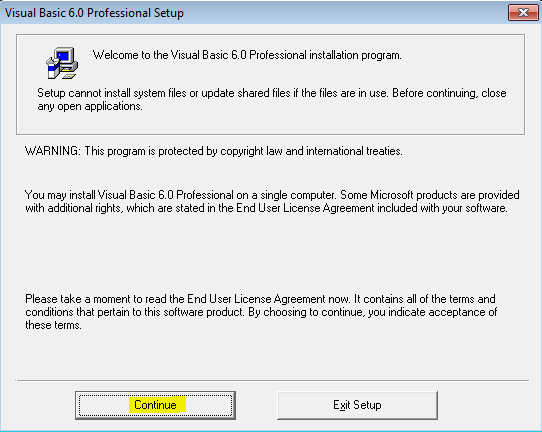
Klik Run Program
Klik Continue
Klik OK
Klik Typical
Tunggu Proses sedang berjalan 
Klik Restart Windows
Setelah Restart Komputer, jika muncul POP UP windows, Klik RUn Programs

Klik Next
Klik Yes
Klik Next
Klik Next
Klik Finish done

pada artikel sebelumnya saya juga sharing tentang pembuatan from login sederhana menggunakan vb 6 .smemoga bermanfaat 

MEMBUAT FORM LOGIN DENGAN MENGGUNAKAN VB 6

Berikut Langkah-langkah Membuat Form Login vb 6:

Untuk membuat Form Login, anda harus membuat Form Baru,
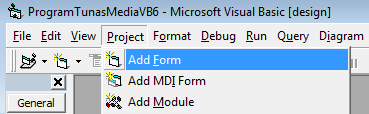
Caranya anda Klik Project - Add Form

1. Ubah nama form Menjadi : FormLogin
2. Caption : Form Login
Buat Design Form Seperti dibawah ini :
Masukan Coding dibawah ini :

Private Sub CmdCancel_Click()
Unload Me
End Sub
Private Sub Form_Activate()
Text2.Enabled = False
End Sub
Sub Form_Load()
    Call BukaDB
    Text1.MaxLength = 6
    Text2.MaxLength = 10
    Text2.PasswordChar = "X"
End Sub
Private Sub Text1_KeyPress(KeyAscii As Integer)
    KeyAscii = Asc(UCase(Chr(KeyAscii)))
    If KeyAscii = 13 Then
        Call BukaDB
        Call CariData
                If RSAdmin.EOF Then
                    MsgBox "Admin Tidak Terdeteksi, Coba lagi"
                    Text1 = ""
                Else
                Text1.Enabled = False
                Text2.Enabled = True
                Text2.SetFocus
                End If
    End If
End Sub
Private Sub Text2_KeyPress(KeyAscii As Integer)
    KeyAscii = Asc(UCase(Chr(KeyAscii)))
    If KeyAscii = 13 Then
        CmdLogin.SetFocus
    End If
End Sub

Function CariData()
    Call BukaDB
    RSAdmin.Open "Select * From Admin where kodeAdmin='" & Text1 & "'", koneksi
End Function
Private Sub CmdLogin_Click()
Dim KodeAdmin As String
Dim NamaAdmin As String
Call BukaDB
        RSAdmin.Open "Select * from Admin where kodeAdmin ='" & Text1 & "' and passwordAdmin='" & Text2 & "'", koneksi
        If RSAdmin.EOF Then
            MsgBox "Password Salah, Coba Lagi!"
            Text2 = ""
            Text2.SetFocus
        Else
            Unload Me
            FormMenuUtama.Show
        End If
End Sub


Catatan :
Jangan Lupa pada Form Menu Utama ketika pada menu editor klik Login, anda harus memasukan koding

FormLogin.Show

Klik Run atau F5
Setelah FormMenuUtama show, Silahkan ke File dan Klik Login
Masukan Kode Admin : ADM001 (Kemudian Tekan ENTER)
Password Admin (Kemudian Tekan ENTER)


Senin, 15 September 2014

Tutorial Instal Android Eclipse


Posting kali ini ane coba bahas tentang cara instalasi eclipse untuk developer android . bagi programer java ecplise IDE munggkin tidak asing lagi, baiklah sebelum memulai terlebih dahulu disiapkan software yang akan di instal yaitu :


1). JDK (Java SE Development Kit) Windows
2). Eclipse
3). ADT (Android Development Tools)
4). Android SDK Windows


A). Cara Install JDK Windows
Software pertama yang harus di install adalah JDK Windows. Caranya mudah yaitu hanya tinggal klik Next saja.


B). Cara Install ADT
1. Klik Help lalu klik Install New Sosftware.
2. Ketika muncul kotak isian Local dan Archive, masukan atau isi Archivedengan memasukkan ADT


3. Centang semua Android yang terdapat di dalam Developer Tools dan kemudian dilanjutkan dengan klik Next.


4. Klik “I accept the terms of the license agreements”kemudian klik Finish

5. Selanjutnya klik Window lalu pilih Preferences. Masukkan Android SDK Windows kemudian klik OK. maka akan muncul gambar seperti di bawah


6. Untuk penggunaan Eclipse, ADT, dan Android SDK Windows versi lama yang diinstall pada Windows 7 harus di update terlebih dahulu agar Eclipse tersebut memiliki banyak Versi Android terbaru dan dapat digunakan. Adapun jenis software Android yang digunakan pada Windows 7 yang saya miliki Seperti :


a). Eclipse Juno [SDK 4.2.2 Win32]
b). ADT 21.1.0
c). Android SDK R21.1 Windows
d). JDK 7u15 Windows i586
e). Droiddraw R1B22

Tujuan dari meng-update Android SDK Manager salah satunya adalah untuk menambahkan banyak versi Android agar dapat digunakan seperti Jelly Bean, Key Lime Pie dan versi-versi android sebelumnya. Selain itu update juga berfungsi agar Eclipse dan software lainnya dapat digunakan pada Windows 7.

Jika semua langkah diatas sudah dilakukan, maka langkah selanjutnya kita akan mencoba apakah eclipse yang sudah diinstall dapat berjalan. Caranya yaitu dengan klik Window kemudian pilih Android Virtual Device Manager.


-Setelah itu pada jendela kerja Android Virtual Devices klik New yang letaknya ada disebelah kanan layar.
-Kemudian Isi AVD Name dan tentukan pilihan yang tersedia pada jendela kerja Create Android Virtual Device (AVD) kemudian klik OK
-Ketika Window Android Virtual Device Manger muncul pada layar, pilih nama AVD yang sudah dibuat kemudian klik Start yang dilanjutkan dengan klik Launch.


Apabila setelah klik Launch muncul tampilan Virtual Android seperti pada gambar dibawah ini, maka Eclipse yang anda install adalah Berhasil.


Minggu, 30 Juni 2013

tugas softskill 4 "terapan komputer perbankan"

1. Jelaskan Pengertian ruang lingkup dan jenis-jenis kliring, serta mekanisme kliring!

Pengertian kliring
Pengertian kliring menurut Pratnama Raharja (1997;132), yaitu : “Kliring adalah Perhitungan utang-piutang antara para peserta secara terpusat di satu tempat dengan cara saling menyerahkan surat-surat berharga dan surat-surat dagang yang telah ditetapkan untuk dapat diperhitungkan “
Adapun pengertian kliring menurut Thomas suyatno (1999;81), yaitu : “Kliring adalah sarana perhitungan warkat antar Bank yang dilaksanakan oleh Bank Indonesia guna memperluas dan memperlancar lalu lintas pembayaran giral”
Berdasarkan pengertian diatas dapat disimpulkan bahwa pengertian kliring adalah Sarana perhitungan utang-piutang antar bank dengan cara saling menyerahkan surat-surat berharga dan surat-surat dagang guna memperlancar.lalulintas pembayaran yang terdiri dari pengiriman uang,inkaso dan pembukaan letter of credit


FUNGSI PERANAN KLIRING
A. Kliring Penyerahan
Kliring Penyerahan adalah bagian dari suatu siklus Kliring guna memperhitungkan warkat dan atau DKE yang disampaikan oleh Peserta. Dalam kliring penyerahan, peserta kliring akan menyerahkan warkat-warkat/DKE kliringnya baik warkat/DKE debet maupun warkat/DKE kredit kepada penyelenggara/peserta lawan transaksinya (lazimnya disebut dengan warkat/DKE keluar (outward clearing) serta menerima warkat/DKE debet maupun kredit dari penyelenggara/peserta lawan transaksinya (lazimnya disebut warkat/DKE masuk (inward clearing).
Atas dasar penyerahan warkat/DKE kliring dimaksud, Penyelenggara akan melakukan perhitungan kliring sehingga dapat menghasilkan Bilyet Saldo Kliring dan berbagai bentuk laporan kliring yang dapat berguna bagi penyelesaian akhir transaksi kliring ke rekening giro bank di Bank Indonesia dan pembukuan transaksi kliring ke rekening nasabah bank.
B. Kliring Pengembalian (Retur)
Kliring Pengembalian adalah bagian dari suatu siklus kliring guna memperhitungkan warkat dan atau DKE debet kliring penyerahan yang ditolak berdasarkan alasan yang ditetapkan dalam ketentuan Bank Indonesia atau karena tidak sesuai dengan tujuan dan persyaratan penerbitannya.
PERANAN KLIRING
1. Cap kliring

Semua warkat harus dicap terlebih dahulu dengan cap yang memuat sebutan kliring dan dicantumkan nomor kode kelompok peserta yang bersangkutan.
Cap kliring harus disetujui oleh penyelenggara dan di muka peserta lain.demikian pula bila ada perubahan atau pegantian Cap kliring.
Cap kliring pada nota debet maupun kredit merupakan bukti atau tanda pengenal dari peserta.
Cap kliring pada bilyet giro yang tidak ditolak berarti peserta yang membubuhi Cap tadi telah menerima sejumlah dana yang tercantum dalam bilyet giro tersebut.
Jika dalam satu warkat terdapat lebih dari satu cap kliring maka cap kliring terdahulu harus dibatalkan denganm cap kliring pembatalan yang ditandatangani oleh pejabat yang berwenang dari peserta yang bersangkutan.


2. Kliring Penyerahan

Untuk memperlancar penyelenggaraan kliring,peserta dibagi atas beberapa kelompok.
Sebelum kliring dimulai warkat-warkat dipisahkan menurut kelompok yang bersangkutan.warkat debet dan warkat kredit diperinci nilai nominalnya dalam daftar kliring tersendiri.nilai nominal dan banyaknya warkat dalam daftar kliring dijumlahkan.
Serah terima warkat kliring yang telah ditandatangani oleh wakil peserta kliring.berlangsung antara yang menyerahkan dan yang menerima warkat setelah menandatangani daftar kliring sebagai bukti penerimaan.
Apabila terjadi perbeaan pendapat antara dua peserta mengenai dapat tidaknya warkat diperhitungkan dalam kliring.maka keputusan terakhir diserahkan kepada penyelenggara.
Dari hasil penyerahan dan penerimaan warkat masing-masing wakil peserta disusun neraca penyerahan ditandatangani dan dibubuhi nama jelas.neraca kliring ini harus dilengkapi dengan rekapitulasi penyerahan dan penerimaan baik untuk warkat-warkat debet maupun kredit.
Peserta dilarang menerima setoran untuk langsung dikliringkan di kantor penyelenggara.


3. Penolakan Warkat

Warkat debet dapat diterima oleh masing-masing pesrta apabila warkat tersebut memenuhi syarat dan dananya cukup tersedia.
Semua warkat debet yang ditolak karena tidak memenuhi persyaratan butir a) diatas dikembailiakan pada peserta yang mengajukan pada waktu kliring retur.pengembalian warkat kredit dilakukan melalui kliring penyerahan setelah diketahui adanya kesalahan.
Pengembalian warkat disertai dengan surat keterangan penolakan (SKP) yang ditandatangani dan diberi nama jelas peserta penerima. SKP tersebut berisi alassan-alasan penolakan warkat.sesuai ketentuan-ketentuan tentang cek bilyet giro kosong.


Cara penyampaian warkat :

Warkat asli diserahkan kepada pesrta yang mengkliringkan,
Tembusan pada penyetor,
Tembusan pada penyelenggara,
Warkat yang ditolak dan diduga ada kriterianya dengan kejahatan,harus ditahan,kemudian dibuat surat keterangan pemalsuan dan dilaporkan pada polisi.


4. Kliring Retur
Semua warkat yang dikembalikan (diretur),disortir kemudian dibagi menurut kelompok masing-masing peserta.warkat-warkat ini kemudian dicatat dalam daftar kliring retur dengan diperinci menurut nilai nominalnya kemudian dijumlahkan warkat-warkat nilai nominalnya.setelah ditanda tangani wakil peserta,daftar kliring retur besrta wakil-wakil kliring tentang dapat tidaknya satu warkat kliring ditolak,mak keputusan terakhir diserahkan kepada penyelenggara.dari hasil serah terima warkat dalam kliring retur kemudian disusun neraca kliring retur yang saldonya merupakan pelengkap dari saldo neraca kliring penyerahan.
5. Bilyet Saldo
Berdasarkan neraca kliring penyerahan dan neraca kliring retur dibuat bilyet saldo kliring yang memuat hasil kliring dan call money.oleh penyelenggara dibuatkan neraca gabungan yang merupakan kompilasi dari neraca masing-masing pesrta.kliring dinyatakan selesai apabila neraca kliring gabungan telah seimbang dan hasil kliring masing-masing peserta telah dapat diselesaikan.
6. Dihentikan dari Kliring
Apabila jumalh kewajiban dari suatu peserta melampaui jumlah dana (saldo) dan jaminan kliring yang tersedia pada penyelenggara,mak pelampauan itu disebut sldo negatif.peserta yang bersangkutan diberi kesempatan untuk menyelesaikan saldo negatif itu selama 30 menit setelah pertemuan kliring retur ditutup.jika sampai batas waktu tadi tidak dapat diselesaikan juga maka atas pertunjukan Bank Indonesia penyelenggaraan dapat memperpanjang waktu yang dimaksud sampai hari kliring berikutnya sebelum kas dari kantor penyelenggara dibuka dan jika saldo negatif tidak dapat diselesaikan juga maka terhadap peserta itu dikenakan penghentian sementara pengikut sertaannya dalam kliring.
7. Pengunduran Diri dari Kliring
Peserta dapat mengajukan permohonan pengunduran diri dari kliring jika mengalami hal-hal sebagai berikut :

Mengalami kesulitan keuangan yang mengakibatkan tidak terpenuhinyan syarat-syarat untuk diikut sertakanya lebih lanjut kliring.
Kepengurusan peserta yang bersangkutan tidak menunjukan keadaan semestinya seperti perselisiahan dalam kepengurusan


JENIS DAN RUANG LINGKUP
Jenis – jenis Kliring
1. Kliring umum : sarana perhitungan warkat antar bank yang pelaksanaannya diatur oleh BI (Bank Indoensia).
2. Kliring lokal : sarana perhitungan warkat antar bank yang berada dalam satu wilayah kliring.
3. Kliring antar cabang / Interbranch clearing : sarana perhitungan warkat antar kantor cabang suatu bank peserta yang biasanya berada dalam satu wilayah kota.


2. Jelaskan Pengertian Letter of Kredit (L/C), ruang lingkup, jenisnya dan mekanisme dari LC itu sendiri!


Letter of credit, atau sering disingkat menjadi L/C, LC, atau LOC, adalah sebuah cara pembayaran internasional yang memungkinkan eksportir menerima pembayaran tanpa menunggu berita dari luar negeri setelah barang dan berkas dokumen dikirimkan keluar negeri (kepada pemesan).
Ruang lingkup LC ( Letter Of Credit ) Transaksi

* LC Impor:adalah LC yang digunakan untuk mengadakan transaksi jual beli barang/jasa melewati batas –
batas Negara.
* LC Dalam Negeri atau Surat Kredit Berdokumen Dalam Negeri (SKBDN):adalah LC yang digunakan
untuk mengadakan transaksi di dalam wilayah suatu Negara.

Jenis-jenis LC ( Letter Of Credit )

1. Revocable Letter Of Credit

Adalah L/C yang dapat diubah atau dibatalkan sewaktu-waktu tanpa pemberitahuan lebih dahulu
kepada beneficiary. Dari ketentuan tersebut menunjukan bahwa suatu L/C yang dapat ditarik kembali
atau dibatalkan tidak menciptakan suatu ikatan hukum antara pihak bank dan beneficiary. Sebenarnya
bentuk revocable ini kurang tepat apabila disebut L/C karena tidak mengandung jaminan bahwa wesel-
weselnya akan dibayar ketika diajukan, mengingat pembatalan mungkin telah terjadi tanpa pemberitahuan
kepada beneficiary. Oleh karena itu bentuk L/C yang demikian kurang disukai oleh penjual dan jarang
dipergunakan.

2. Irevocable Letter Of Credit
Adalah suatu L/C yang tidak dapat diubah atau dibatalkan tanpa persetujuan semua pihak baik
pembeli, penjual, maupun pihak bank yang bersangkutan. Selama jangka waktu berlakunya yang
ditentukan dalam L/C, issuing bank tetap menjamin untuk membayar, mengaksep, atau menegosiasi
wesel-wesel yang ditarik atas L/C tersebut asalkan syarat-syarat dan kondisi yang ditetapkan didalamnya
terpenuhi.


3. Confirmed Irrevocable Letter Of Credit
Sebagaimana diketahui sifat khusus suatu L/C adalah credit standing bank itu ditambahkan pada
kredit standing pembeli dalam L/C yang bersangkutan. Namun demikian dapat terjadi kredit standing
daripada issuing bank tidak memuaskan bagi pihak penjual, hal ini timbul apabila misalnya issuing bank
hanya suatu bank lokal tanpa mempunyai reputasi internasional sehingga pihak penjual memandang perlu
untuk meminta jaminan kepada advising bank. Dalam hal ini penjual akan mengajukan permohonan agar
dibuka suatu confirmed L/C.


4. Transferable Letter Of Credit
Adalah suatu kredit yang memberikan hak kepada beneficiary untuk meminta kepada bank yang
diamanatkan untuk melakukan pembayaran atau akseptasi atau kepada setiap bank yang berhak
melakukan negosiasi, untuk menyerahkan hak atas kredit itu seluruhnya atau sebagian kepada satu pihak
ketiga atau lebih.


5. Back To Back Letter Of Credit
Back to back letter of credit ini dipakai dalam keadaan seperti halnya pada transferable L/C yakni,
suatu transaksi dagang yang dilakukan dengan melalui pedagang perantara atau dalam keadaan dimana
hubungan langsung antara pembeli dan supplier tidak dimungkinkan oleh peraturan-peraturan negara yang
bersangkutan. Walaupun ada persamaan demikian tetapi tidak berarti bahwa ketentuan-ketentuan yang
berlaku terhadap transferable L/C seluruhnya berlaku juga bagi back to back L/C.


6. Red Clause Letter Of Credit
Adalah suatu klausula yang memuat makna anti cipatory yaitu menyangkut sesuatu hal yang sifatnya
didahulukan. Adapun yang didahulukan disini adalah pembayaran atas L/C oleh bank yang dilakukan
sebelum dokumen-dokumen yang disyaratkan diserahkan. Atas dasar inilah maka red clause L/C
termasuk dalam golongan yang disebut anti cipatory credit.


7. Green Ink Clause Letter Of Credit
Green ink clause letter of credit hampir serupa dengan red clause L/C, yakni juga memberikan uang
muka kepada beneficiary sebelum pengapalan barang-barang dilakukan.


8. Revolving Letter Of Credit
Dalam suatu kegiatan perdagangan luar negeri antara penjual dan pembeli sering terjadi serentetan
transaksi secara kontinyu dan teratur baik waktu maupun jumlah. Adapun cara pembayarannya dapat
dilakukan dengan pembukaan L/C seperti yang telah diutarakan di atas untuk masing-masing transaksi.


9. Stand By Letter Of Credit
Suatu jaminan khusus yang biasanya dipakai sebagai “stand by” oleh pihak beneficiary atau bank atas

sumber

Minggu, 12 Mei 2013

Manajemen Sumber Dana Bank

1. Sebutkan apa saja yang ada pada manajemen sumber daya bank? 

Kebijakan di bidang manajemen intern pada intinya menyangkut pengembangan kelembagaan Bank Indonesia yang meliputi: pengembangan organisasi, Sumber Daya Manusia (SDM), dan infrastruktur.
Berbagai langkah telah ditempuh Bank Indonesia untuk meningkatkan efektivitas organisasi yang independen. Dalam hubungan in0i, rencana strategis pengembangan organisasi Bank Indonesia ke depan akan lebih difokuskan pada organisasi yang lebih ramping, dinamis dan mampu menyesuaikan dengan perkembangan eksternal, serta mampu mendukung pengambilan kebijakan yang cepat, tepat dan akurat.
Berkaitan dengan upaya mewujudkan Bank Indonesia baru yang sesuai dengan semangat independensi seperti tertuang dalam UU No.23 Tahun 1999 tentang Bank Indonesia, disadari perlu untuk merumuskan kembali suatu visi dan misi organisasi yang sesuai dengan semangat independensi tersebut. Untuk itu, Bank Indonesia telah merumuskan visi dan misi organisasi untuk ditetapkan sebagai strategi jangka panjang Bank Indonesia yang mengarah pada terwujudnya Bank Indonesia yang dipercaya (trustworthy) dan disegani (respectable).
:: Pengembangan Sumber Daya Manusia (SDM)
Bank Indonesia terus mempersiapkan SDM yang kompeten yang tidak saja memiliki kemampuan keilmuan dan ketrampilan yang handal, tetapi juga integritas dan rasa tanggung jawab yang tinggi dalam melaksanakan tugas. Tentu saja hal tersebut disertai dengan penyempurnaan sistem manajemen SDM yang ada agar lebih mendukung pelaksanaan tugas Bank Indonesia.
Langkah-langkah peningkatan kualitas sumber daya manusia di Bank Indonesia telah dirumuskan dengan menyusun strategi pengembangan sumber daya manusia yang ditempuh dengan menyempurnakan sistem penerimaan, promosi, mutasi, dan pendidikan serta pelatihan. Di samping itu, Bank Indonesia juga telah mengembangkan nilai-nilai yang sesuai dengan pencapaian tugas visi dan misi Bank Indonesia, yaitu melalui pengembangan budaya kerja yang sesuai dengan tuntutan Undang-undang No. 23/1999 dan dapat diimplementasikan oleh seluruh pegawai serta dapat meningkatkan kontribusi pencapaian kinerja Bank Indonesia.
Untuk itu, Bank Indonesia telah melakukan penyempurnaan sistem penerimaan dan promosi pegawai, menyelenggarakan program pendidikan kepemimpinan (leadership) secara intensif, terencana dan berkesinambungan, serta program peningkatan tata tertib dan disiplin pegawai.
:: Pengembangan Infrastruktur
Langkah strategis lainnya yang terus dilakukan adalah penyempurnaan infrastruktur organisasi yang meliputi beberapa aspek antara lain penyempurnaan sistem dan mekanisme tata kerja, termasuk pendelegasian wewenang, pengambilan keputusan, peningkatan manajemen keuangan, pengembangan sistem teknologi informasi, pengembangan kehumasan, penajaman sistem pengawasan intern dan kebijakan hukum, serta pengelolaan dokumen.


2.Sebutkan Pengertian dari manajemen sumber daya bank?

Manajemen Pasiva adalah Suatu proses dimana bank berusaha mengembangkan sumber-sumber dana yang non tradisional melalui pinjaman di pasar uang atau dengan menerbitkan instrumen utang untuk digunakan secara menguntungkan terutama untuk memenuhi permintaan kredit.

3.Sebutkan dan jelaskan ruang lingkupnya!

Manajemen Pasiva adalah Suatu proses dimana bank berusaha mengembangkan sumber-sumber dana yang non tradisional melalui pinjaman di pasar uang atau dengan menerbitkan instrumen utang untuk digunakan secara menguntungkan terutama untuk memenuhi permintaan kredit. Pendekatan manajemen pasiva dalam perbankan dewasa ini adalah berkaitan erat dengan sisi penggunaannya di sisi assets, jadi tidak dapat dipisahkan antara bagaimana mendapatkan dana dari pihak ketiga dan kemudian mengoptimalkan dana yang dihimpun tersebut untuk mendapatkan keuntungan bagi bank.
Sisi passiva dapat dikelompokkan menjadi tiga bagian utama, yaitu : dana pihak pertama yang bersal dari pemilik dan laba bank, dana pihak kedua yang dapt diperoleh melalui pasar uang serta dana pihak ketiga yaitu dana yang bersal dari masyarakat berupa giro, tabungan, deposito berjangka, sertifikat deposito, setoran jaminan serta kewajiban lainnya yang segera dibayar.
# Gambaran Umum Kegiatan Usaha Bank
* Menghimpin Dana (Funding)
Kegiatan ini merupakan kegiatan membeli dana dari masyarakat dengan menawarkan berbagai jenis simpanan
* Menyalurkan Dana (Leanding)
Kegiatan ini merupakan kegiatan menjual dana yang berhasil dihimpun dari masyarakat melalui pemberian pinjaman (kredit)
* Memberikan Jasa-Jasa Lain (Service)

4.Sebutkan jenis jenis sumber dana internal dari bank?

dikelompokkan menjadi tiga bagian utama, yaitu :
dana pihak pertama yang bersal dari pemilik dan laba bank, dana
pihak kedua yang dapt diperoleh melalui pasar uang serta
dana pihak ketiga yaitu dana yang bersal dari masyarakat berupa giro, tabungan, deposito berjangka, sertifikat deposito, setoran jaminan serta kewajiban lainnya

5.Sebutkan jenis jenis sumber dana dari masyarakat!

Dana Dari Masyarakat
Sumber dana ini merupaka sumber dana terpenting bagi kegiatan opersai suatu bank dan merupakan ukuran keberhasialan bank jika mampu membiayai operasinya dari sumber dana ini. Pentingnya sumber dana dari masyarakat, disebabkan sumber dana dari masyarakat merupakan sumber dana yang paling utama bagi bank.
Untuk memperoleh sumber dana dari masyarakat, bank dapat menawarkan berbagai jenis simpanan. Pembagian jenis simpanan kedalam beberapa jenis dimaksudkan agar para nasabah penyimpan mempunyai banyak pilihan sesuai dengan tujuan masing-masing. Tiap pilihan mempunyai pertimbangan tertentu dan adanya suatu pengharapan yang ingin diperolehnya, yaitu berupa keuntungan, kemudahan atau keamanan uangnya atau kesemuanya.

Pada dasarnya sumber dari masyarakat dapat berupa giro (demand deposit), tabungan (saving deposit), dan deposito berjangka(time deposit) yang berasal dari nasabah perorangan atau suatu badan.

a. Giro
rekening giro , adalah simpanan yang penarikannya dapat dilakukan setiap saat dengan menerbitkan cek untuk penariakan tunai atau bilyet giro untuk pemindahbukuan, sedangkan cek atau bilyet giro ini oleh pemiliknya dapat digunakan sebagai alat pembayaran.
Cek , merupakan perintah tak bersyarat kepada bank untuk membayar sejumlah uang tertentu pada saat penyerahannya atas badan rekening penarik cek.
Bilyet giro , pada dasarnya merupakan perintah kepada bank untuk memindah bukukan sejumlah tertentu uang atas beban rekening penarik pada tanggal tertentu kepada pihak yang tertentu dalam bilyet giro tersebut dan bilyet giro dapat dibatalakan secara sepihak oleh penarik dan disertai dengan alasan pembatalan.
Jasa giro , merupakan suatu imbalan yang diberikan oleh bank kepada giran atas sejumlah saldo gironya yang mengendap di bank.

b. deposito berjangka
Deposito berjangka adalah simpanan yang penarikannya hanya dapat dilakukan pada waktu tertentu sesuai tanggal yang terjanjikan antara deposan dan bank.

c. tabungan
Tabungan adalah simpanan yang penarikannya hanya dapat dilakukan dengan syarat tertentu yang disepakati dan tidak dengan cek atau bilyet giro atau alat lain yang dapat dipersamakan dengan itu.

6.Sebutkan jenis jenis sumber dana dari antar bank!

Dana yang diperoleh dari sumber ini digunakan untuk membiayai atau membayar transaksi-transaksi tertentu.
Perolehan dana dari sumber ini antara lain dapat diperoleh dari:
1. Bantuan Likuiditas Bank Indonesia (BLBI), merupakan kredit yang diberikan bank Indonesia kepda bnk-bank yang mengalami kesulitan likuiditas. Kredit likuiditas ini juga diberikan kepada pembiayaan sektor-sektor usaha tertentu.
2. Pinjaman antar bank (Call Money). Biasanya pinjaman ini di berikan kepada bank-bank yang mengalami kalah kliring di dalam lembaga kliring dan tidak mampu untuk membayar kekalahannya. Pinjaman ini bersifat jangka pendek dengan bunga yang relative tinggi jika dibandingkan dengan pinjaman lainnya.
3. Pinjaman dari bank-bank luar negeri. Merupakan pinjaman yang diperoleh oleh perbankan dari pihak luar negeri.
4. Surat berharga pasar uang (SBPU).

Manajemen penggunaan dana bank atau manajemen aktiva


1. Sebutkan apa saja yang ada dalam penggunaan dana bank!


bahwa bank dapat menyalurkan dana untuk tujuan modal kerja, investasi, konsumsi. Sedangkan lembaga keuangan bukan bank tujuannya untuk investasi. Yang berarti bahwa lembaga keuangan bukan bank secara tidak langsung tidak diperkenankan untuk menyalurkan dana untuk tujuan konsumsi dan modal kerja.
Penggunaan Dana Bank
Penggunaan dana bank pada prinsipnya dapat diklasifikasikan berdasarkan :
a. Prioritas penggunaan dana
Penggunaan dana bank dua prioritas pertama adalah dialokasikan dalam bentuk cadangan likuiditas yang terdiri dari cadangan primer dan cadangan sekunder.
Prioritas pertama dan kedua dalam pengalokasian dana bank adalah :
1. Cadangan Primer
Cadangan primer dimaksudkan antara lain untuk memenuhi ketentuan likuiditas wajib minimum dan untuk keperluan operasi termasuk untuk memenuhi semua penarikan simpanan dan permintaan kredit nasabah. Cadangan primer terdiri dari : uang kas yang ada dalam bank, saldo rekening pada bank sentral, dan warkat-warkat yang dalam proses penagihan.
2. Cadangan Sekunder
Cadangan sekunder yang dapat digunakan untuk memenuhi kebutuhan-kebutuhan likuiditas yang jangka waktunya diperkirakan kurang dari satu tahun. Tujuan utama yaitu untuk memperoleh keuntungan.

b. Sifat aktiva bank
Penggunaan dana bank berdasarkan sifat aktiva dimaksud disini adalah pengalokasian dana ke dalam bentuk aktiva yang dapat memberikan hasil dan tidak memberikan hasil bagi bank yang bersangkutan. Oleh karena itu, penggunaan dana berdasarkan sifat aktiva dapat dibedakan sebagai berikut :
1. Penanaman Dana dalam Aktiva Tidak Produktif
Aktiva tidak produktif adalah penanaman dana bank ke dalam bentuk aktiva yang tidak memberikan hasil bagi bank.
Komponen dana dalam bentuk aktiva yang tidak produktif terdiri dari :
1) Alat-alat Likuid
Alat likuid adalah aktiva yang dapat digunakan setiap saat untuk memenuhi kebutuhan likuiditas bank.aktiva ini merupakan aktiva yang palin likuid dari keseluruhan aktiva bank.
2) Aktiva Tetap dan Inventaris
Penggunaan dana bank dalam bentuk aktiva tetap dan inventaris diatur oleh Bank Indonesia. Jumlah dana yang diperkenankan digunakan untuk membiayai aktiva tetap dan inventaris bagi bank milik Negara berbeda dengan ketentuan bagi bank swasta nasional, BPD, Bank Koperasi dan Bank Asing serta BPR.
2. Penanaman Dana dalam Aktiva Produktif
Aktiva produktif adalah semua penanaman dana dalam rupiah dan valuta asing yang dimaksudkan untuk memperoleh penghasilan sesuai dengan fungsinya.
Komponen aktiva produktif bank terdiri dari :
1) Kredit yang diberikan
2) Deposito berjangka pada bank lain
3) Call money
4) Surat-surat berharga
5) Penempatan dana
6) Penyertaan modal

2. Sebutkan apa saja yang ada dalam manajemen aktiva


Manajemen Aktiva-Pasiva Bank
Pembahasan mengenai manajemen aktiva-pasiva bank terutama setelah memasuki era perbankan modern sulit untuk dipisahkan karena pengelolaan kedua sisi neraca bank tersebut dalam manajemen bank harus dikelola secar terpadu, antara lain disebabkan :
a) Tingkat bunga yang berfluktuasi
b) Perubahan struktur sumber dana
c) Meningkatnya kebutuhan modal
d) Persaingan yang tajam antar bank
e) Perkembangan system informasi
f) Meningkatnya peran perbankan
g) Ketersediaan dana di pasar uang
h) Perubahan komposisi aktiva
-Bahasan utama apa yang terdapat pada manajemen penggunaan dana bank!
-Jelaskan apa yang dimaksud dengan Manajemen Aktiva!
Manajemen aktiva bank ialah manajemen yang berhubungan dengan alokasi dana ke dalam kemungkinan investasi. Alokasi dana ke dalm investasi perlu direncanakan, diorganisasi, diarahkan, dan diawasi agar tujuannya dapat tecapai.

-Apakah itu Manajemen aktiva untuk cadangan?
rioritas kedua di dalam alokasi dana bank adalah penempatan dana-dana ke dalam noncash liquid asset (aset likuid yang bukan kas) yang dapat memberikan pendapatan kepada setiap saat dapat dijadikan urang tunai tanpa mengakibatkan kerugian pada bank. Surat-surat berharga tersebut antara lain :

a. surat berharga pasar uang atau SBPU,

b. sertifikat Bank Indonesia atau SBI,

c. surat berharga jangka pendek lainnya.

Tujuan utama dari secondary reserve adalah untuk dijadikan sebagai supllement (pelengkap) atau cadangan pengganti bagi primary reserve. Karena sifatnya yang dapat menghasilkan pendapatan bagi bank selain berfungsi sebagai cadangan, secondary reserve dapat memberikan dua manfaat bagi bank, yaitu untuk menjaga likuiditas dan meningkat profitabilitas bank.

Cadangan sekunder atau secondary reserve digunakan untuk berbagai kepentingan, antara lain sebagai berikut :

a. Memenuhi kebutuhan likuiditas yang bersifat jangka pendek, seperti penarikan simpanan oleh nasabah deposan dan pencairan kredit dalam jumlah besar yang telah diperkirakan

b. Memenuhi kebutuhan likuiditas yang segera harus dipenuhi dan kebutuhan-kebutuhan lainnya yang sebelumnya tidak diperkirakan.

c. Sebagai tambahan apabila cadangan primer tidak mencukupi.

d. Memenuhi kebutuhan likuiditas jangka pendek yang tidak diperkirakan dari deposan dan penarikan (disbursement) dari debitor.

3. Apakah itu Manajemen aktiva untuk kredit ?


Prioritas ketiga dalam alokasi dana bank adalah penyaluran kredit (loan). Dasar pemikirannya adalah setelah banh mencukupi primary reserve serta kebutuhan secondary reserve-nya (yang merupakan supllement bagi primary reserve), bank baru dapat menentukan besarnya volume kredit yang akan diberikan.

Dalam praktek perbankan di Indonesia, dengan memperhatikan ketentuan-ketentuan yang ditetapkan bank sentral (Bank Indonesia) sebagai pembina dan pengawas bank umum, penentuan besarnya volume kredit dipengaruhi oleh ketentuan-ketentuan sebagai berikut :

1. Reserve requirement (RR)

Reserve requirement adalah ketentuan bagi setiap bank umum untuk menyisihkan sebagian dari dana pihak ketiga yang berhasil dihimpunnya dalam bentuk giro wajib minimum berupa rekening giro bank yang bersangkutan pada Bank Indonesia. Besarnya RR telah mengalami perubahan sebagai berikut.

a. Sebelum Pakto’88 : sebesar 10%

b. Setelah Pakto’88 : sebesar 2%

c. Pada tahun 1996 : sebesar 3%

d. Sejak tahun 1997 : sebesar 5%

2. Loan to deposit ratio (LDR)

Loan to deposit ratio adalah antara besarnya seluruh volume kredit yang disalurkan oleh bank dan jumlah penerimaan dana dari berbagai sumber. Berdasarkan ketentuan Bank Indonesia tanggal 29 Mei 1993, dana yang dihimpun bank dalam penerapan rasio tersebut adalah dana masyarakat/dana pihak ketiga, kredit likuiditas Bank Indonesia atau KLBI (jika ada), dan modal inti bank. Dalam penulisan ini, diuraikan bahwa rasio LDR dianggap sebagai tolok ukur untuk menilai kesehatan suatu bank dilihat dari segi likuiditasnya.

3. Batas Maksimum Pemberian Kredit (BMPK)

Batas Maksimum Pemberian Kredit adalah ketentuan tentang tidak diperbolehkannya suatu bank untuk memberikan kredit (baik kepada nasabah tunggal maupun kepada nasabah grup) yang besarnya melebihi 20% dari besarnya modal bank yang bersangkutan. Ketiga ketentuan perbankan tersebut sangat berpengaruh terhadap keberanian para eksekutif perbankan untuk memperbesar volume kreditnya dalam rangka mengejar profitabilitas yang tinggi. Atas dasar itulah, ketiga (ketentuan) di atas dapat dianggap sebagai patokan likuiditas bagi bank dalam melakukan prinsip prudential banking (prinsip kehati-hatian bank) dan sangat berpengaruh pada tingkat kesehatan bank.

Suatu hal yang patutu diingat adalah bahwa pemberian kredit merupakan aktivitas bank yang paling utama dalam menghasilkan keuntungan, tetapi risiko yang terbesar dalam bank juga bersumber dari pemberian kredit.

4. Apakah itu Manajemen aktiva untuk investasi jangka pendek dan jangka panjang?


Investasi jangka panjang (long term investment) : Terdiri dari aset berjangka panjang (tidakuntuk dicairkan dalam waktu satu tahun atau kurang) yang diinvestasikan bukan untuk menunjang kegiatan operasi pokok perusahaan. Misalnya: penyertaan pada perusahaan dalam bentuk saham, obligasi atau surat berharga, dana untuk tujuan-tujuan khusus (dana untuk pelunasan hutang jangka panjang), tanah yang dipakai untuk lokasi usaha.

Minggu, 31 Maret 2013

RUANG LINGKUP DAN FUNGSI BANK

Pengertian Bank
Pengertian Bank adalah sebuah lembaga intermediasi keuangan umumnya didirikan dengan kewenangan untuk menerima simpanan uang, meminjamkan uang, dan menerbitkan promes atau yang dikenal sebagai banknote. Kata bank berasal dari bahasa Italia banca berarti tempat penukaran uang. Menurut Undang-Undang RI Nomor 10 Tahun 1998 tanggal 10 November 1998 tentang Perbankan, yang dimaksud dengan bank adalah “badan usaha yang menghimpun dana dari masyarakat dalam bentuk simpanan dan menyalurkannya kepadamasyarakat dalam bentuk kredit dan atau bentuk-bentuk lainnya dalam rangka meningkatkan taraf hidup rakyat banyak”.
Industri perbankan telah mengalami perubahan besar dalam beberapa tahun terakhir. Industri ini menjadi lebih kompetitif karena deregulasi peraturan. Saat ini, bank memiliki fleksibilitas pada layanan yang mereka tawarkan, lokasi tempat mereka beroperasi, dan tarif yang mereka bayar untuk simpanan deposan. Berdasarkan pengertian di atas, bank merupakan perusahaan yang bergerak dalam bidang keuangan, artinya aktivitas perbankan selalu berkaitan dalam bidang keuangan.

Ruang Lingkup Bank
Ruang lingkup laporan dan pelayanan bank (jenis-jenis laporan bank)
1). Laporan harian umum dan pelayanan bank (LHBU) adalah Laporan Bank Indonesia yang digunakan untuk memantau pasar uang dan kondisi keuangan perbankkan secara berkesinambungan.
2). Laporan Berkala Bank Umum Konvensional Laporan Berkala ini merupakan laporan data yang sifatnya kualitatif. Laporan disusun dalam formulir yang telah disediakan sebanyak 12 jenis formulir dan dilakukan secara berkala dalam periode mingguan, bulanan dan triwulan tergantung jenis laporan.
3). Laporan bulanan bank umum laporan bank umum (LBU) yang harus disediakan antara lain:
§ Neraca laba rugi dan komitmen kontijensi,
§ Transaksi valas dan derivatif,
§ Kualitas aktiva produktif,
§ Perhitungan kewajiban penyediaan modal minimum,
§ Aktiva tertimbang menurut resiko,
§ Perhitungan ratio keuangan dan modal.

Jenis Bank
1). Bank Umum adalah Bank yang dalam pengumpulan dananya terutama menerima simpanan dalam bentuk giro dan deposito dalam usahanya terutama dalam memberikan kredit jangka pendek.
2). Bank Perkreditan Rakyat (BPR) adalah Bank yang melaksanakan kegiatan usaha secara konvensional atau berdasarkan prinsip syariah yang dalam kegiatannya tidak memberikan jasa dalam lalu lintas pembayaran.
3). Bank Sentral, merupakan bank yang mengatur berbagai kegiatan yang berkaitan dengan
dunia perbankan dan dunia keuangan disuatu negara. Disetiap negara hanya ada satu bank sentral yang dibantu oleh cabang-cabangnya.
Indonesia memiliki Bank Sentral yaitu Bank Indonesia yang merupakan bank yang dapat membuat uang kartal baik dalam bentuk kertas atupun logam. Bank Indonesia memiliki tugas-tugas sebagai Bank Sentral Indonesia yaitu :
Mengatur peredaran uang di Indonesia ( Bank Sirkulasi )
Sebagai tempat penyimpanan terakhir (Lender of the last resort )
Mengatur perbankan Indonesia ( Bank to Bank )
Mengatur perkreditan
Menjaga stabilitas mata uang
Mengajukan pencetakan / penambahan mata uang rupiah, dll
Fungsi dan Peranan Bank
Fungsi Pokok Bank sebagai lembaga perantara keuangan memberikan jasa - jasa keuangan baik kepada pihak yang membutuhkan dana dan pihak yang memiliki dana bank-bank melakukan beberapa fungsi dasar sementara tetap menjalankan kegiatanrutinnya di bidang keuangan. Fungsi dasar dan bank dapat dilihat dan keterangan berikut. Bank memiliki fungsi pokok sebagai berikut ( Dahlan Siamat 2001 : 88)
· Menyediakan mekanisme dan alat pembayaran yang lebih efisien dalam kegiatan ekonomi.
· Menciptakan uang.
· Menghimpun dana dan menyalurkan kepada masyarakat.
· Menawarkan jasa-jasa dan keuangan lain.
· Menyediakan fasilitas untuk perdagangan internasional.
· Menyediakan pelayanan penyimpanan untuk barang-barang berharga.
· Menyediakan jasa-jasa pengelolaan dana.
Berdasarkan UU No. 10 Tahun 1998, fungsi bank di Indonesia adalah:
a. Sebagai tempat menghimpun dana dari masyarakat Bank bertugas mengamankan uang tabungan dan deposito berjangka serta simpanan dalam rekening koran atau giro.
Fungsi tersebut merupakan fungsi utama bank.
b. Sebagai penyalur dana atau pemberi kredit Bank memberikan kredit bagi masyarakat yang membutuhkan terutama untuk usaha-usaha produktif.


Laporan Keuangan
Catatan informasi keuangan suatu perusahaan pada suatu periode akuntansi yang dapat digunakan untuk menggambarkan kinerja perusahaan tersebut. Laporan keuangan adalah bagian dari proses pelaporan keuangan. Laporan keuangan yang lengkap biasanya meliputi :
Neraca
Laporan laba rugi
Laporan perubahan ekuitas
Laporan perubahan posisi keuangan yang dapat disajikan berupa laporan arus kas atau laporan arus dana
Catatan dan laporan lain serta materi penjelasan yang merupakan bagian integral dari laporan keuangan

Jenis – Jenis Laporan Keuangan
1. Laporan Laba Rugi yaitu laporan keuangan yang memberikan informasi tentang hasil kegiatan operasi perusahaan (laba atau rugi) selama satu kurun waktu (periode) tertentu.
2. Laporan Ekuitas yaitu laporan keuangan yang memberikan informasi tentang perubahan ekuitas pemilik atau modal selama kurun waktu (periode) tertentu.
3. Neraca yaitu laporan keuangan yang memberkan informasi tentang aset, kewajiban dan ekuitas perusahaan pada saat (tanggal) tertentu.
4. Laporan Arus Kas yaitu laporan keuangan yang memberikan informasi tentang penerimaan dan pembayaran kas perusahaan selama kurun waktu (periode) tertentu.
5. Catatan atas Laporan Keuangan yaitu berupa informasi baik yang bersifat keuangan maupun non keuangan yang bertujuan untuk memberikan penjelasan tentang kebijakan kebijakan akuntansi yang digunakan oleh perusahaan, rincian pos pos laporan keuangan, penjelasan kontrak-kontrak utang perusahaan dan lain-lain.

Fungsi dari Laporan Keuangan
Pelaporan keuangan harus menyajikan informasi yg dapat membantu investor kreditor dan pengguna lain yg potensial dalam membuat keputusan lain yg sejenis secara rasional.
Pelaporan keuangan harus menyajikan informasi yg dapat membantu investor kreditor dan pengguna lain yg potensial dalam memperkirakan jumlah waktu dan ketidakpastian penerimaan kas di masa yg akan datang yg berasal dari pembagian deviden ataupun pembayaran bunga dan pendapatan dari penjualan.
Pelaporan keuangan harus menyajikan informasi tentang sumber daya ekonomi perusahaan. Klaim atas sumber daya kepada perusahaan atau pemilik modal.
Pelaporan keuangan harus menyajikan informasi tentang prestasi perusahaan selama satu periode. Investor dan kreditor sering menggunakan informasi masa lalu utk membantu menaksir prospek perusahaan.

Beberapa Contoh Laporan Keuangan:

1.neraca


2.laporan rugi laba
3.laporan kualitas aktiva


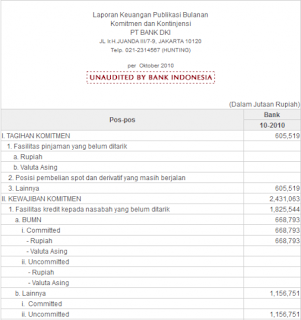
4.Laporan Komitmen dan Kontigensi

Rabu, 23 Januari 2013

Siklus Pendapatan & Pengeluaran


Siklus pendapatan adalah rangkaian aktivitas bisnis dan kegiatan pemrosesan informasi terkait yang terus berulang dengan menyediakan barang dan jasa ke para pelanggan dan menagih kas sebagai pembayaran dari penjualan-penjualan tersebut. Terdapat empat aktivitas dasar bisnis yang dilakukan dalam siklus pendapatan :

1. Entri Pesanan Penjualan :

• Mengambil pesanan dari pelanggan.
• Memeriksa dan menyetujui kredit pelanggan.
• Memeriksa ketersediaan persediaan.

2. Pengiriman

Aktivitas dasar kedua dalam siklus pendapatan adalah memenuhi pesanan pelanggan dan mengirimkan barang dagangan yang diinginkan tersebut, proses ini terdiri dari dua tahap :
• Mengambil dan mengepak pesanan.
• Mengirim pesanan tersebut.

3. Penagihan dan Piutang Usaha

Aktivitas dasar ketiga dalam siklus pendapatan, melibatkan :
• Penagihan ke para pelanggan.
• Memelihara data piutang usaha.

4. Penagihan Kas

• Menangani kiriman uang pelanggan.
• Menyimpannya ke bank.

Kebutuhan Informasi Siklus Pendapatan
SIA juga harus menyediakan informasi yang dibutuhkan untuk mengevaluasi kinerja proses yang penting berikut ini :
• Waktu respons terhadap pertanyaan pelanggan
• Waktu yang dibutuhkan untuk memenuhi dan mengirim pesanan
• Persentase penjualan yang membutuhkan pemesanan ulang
• Tingkat dan tren kepuasan pelanggan
• Analisis pangsa pasar dan tren penjualan
• Analisis profitabilitas berdasarkan produk, pelanggan, dan area penjualan
• Volume penjualan dalam dolar dan jumlah pelanggan
• Keefektifan iklan dan promosi
• Kinerja staf penjualan
• Pengeluaran piutang ragu-ragu dan kebijakan kredit

Pengertian Aplikasi Siklus Pengeluaran
• Siklus Pengeluaran adalah rangkaian kegiatan bisnis dan operasional pemrosesan data terkait yang berhubungan dengan pembelian serta pembayaran barang dan jasa.
• Tujuan utama dalam siklus pengeluaran adalah untuk meminimalkan biaya total memperoleh dan memelihara persediaan, perlengkapan, dan berbagai layanan yang dibutuhkan organisasi untuk berfungsi.


Diagram DFD untuk alur data dari siklus pendapatan dan pengeluaran!

Pengendalian Sistem Informasi Akuntansi

Sistem Informasi Akuntansi (SIA) adalah sebuah sistem informasi yang menangani segala sesuatu yang berkenaan dengan Akuntansi. Akuntansi sendiri sebenarnya adalah sebuah sistem informasi. Fungsi penting yang dibentuk SIA pada sebuah organisasi antara lain :

Mengumpulkan dan menyimpan data tentang aktivitas dan transaksi.
Memproses data menjadi into informasi yang dapat digunakan dalam proses pengambilan keputusan.
Melakukan kontrol secara tepat terhadap aset organisasi.Subsistem SIA memproses berbagai transaksi keuangan dan transaksi nonkeuangan yang secara langsung memengaruhi pemrosesan transaksi keuangan.

SIA terdiri dari 3 subsistem:

Sistem pemrosesan transaksi : mendukung proses operasi bisnis harian.
Sistem buku besar/ pelaporan keuangan : menghasilkan laporan keuangan, seperti laporan laba/rugi, neraca, arus kas, pengembalian pajak.
Sistem pelaporan manajemen : yang menyediakan pihak manajemen internal berbagai laporan keuangan bertujuan khusus serta informasi yang dibutuhkan untuk pengambilan keputusan, seperti anggaran, laporan kinerja, serta laporan pertanggungjawaban.
Ancaman atas Sistem Informasi Akuntansi
Perusahaan telah semakin bergantung pada SIA, yang juga telah berkembang semakin kompleks untuk memenuhi peningkatan kebutuhan atas informasi. Sejalan dengan peningkatan kompleksitas sistem dan ketergantungan pada sistem tersebut , perusahaan menghadapi resiko atau ancaman yang bisa terjadi kepada SIA mereka. Ancaman –ancaman tersebut bisa disebabkan oleh sebagai berikut:
1. Kehancuran karena bencana alam dan politik
2. Kesalahan pada sofware dan tidak berfungsinya peralatan
3. Tindakan yang tidak disengaja
4. Tindakan sengaja (kejahatan komputer)

Ruang Lingkup Pengendalian
Ruang Lingkup Pengendalian terdiri atas faktor-faktor berikut ini.
1. Komitmen atas integritas dan nilai-nilai etika
2. Filosofi pihak manajemen dan gaya beroperasi.
3. Struktur organisasional.
4. Badan audit dewan komisaris
5. Metode untuk memberikan otoritas dan tanggung jawab.
6. Kebijakan dan praktek-praktek dalam SDM.
7. Pengaruh-pengaruh eksternal.

Aktivitas Pengendalian
Secara umum, prosedur pengendalian termasuk dalam satu dari lima kategori berikut ini:
1. otorisasi transaksi dan kegiatan yang memadai
2. Pemisahan tugas
3. Desain dan penggunaan dokumen serta catatan yang memadai.
4. Penjagaan aset dan catatan yang memadai.
5. Pemeriksaan independen atas kinerja.

Rabu, 09 Januari 2013

TUGAS SOFTSKILL "SISTEM INFORMASI AKUNTANSI 3


TUGAS SOFTSKILL "SISTEM INFORMASI AKUNTANSI 3

Soal:


1-Sebutkan macam macam aplikasi pengolah akuntansi / software software dibidang akuntansi, minimal 3, (bisa lebih ada nilai +)!
2-Jelaskan kelebihan dari masing masing software/aplikasi tersebut!
3-Jelaskan kelemahan dari masing masing software/aplikasi tersebut!


Jawab:


1.
-MYOB Accounting
-Microsoft Excel
-Bee Accounting
-Mass Accounting
-Krishand General Ledger / GL


2.
Kelebihan:
-MYOB Accounting = Lebih banyak dipakai diperusahaan atau para akuntan di seluruh Dunia
-Microsoft Excel = Memiliki banyak proses aritmatika perhitungan yang lebih kompleks & banyak
-Bee Accounting = Biaya penggunaan dan penginstallasian lebih murah.
-Mass Accounting = Manajemen Efisiensi pada pemakaian software lebih baik dari yang lain.
-Krisshand GL = Multi User dan Simple dalam penggunaan.


Kekurangan:
-MYOB Accounting = Tidak ada Backup Data secara otomatis
-Microsoft Excel = Pembuatan Tabel data / akuntansi tidak boleh lebih dari 10 MB / dibatasi.
-Bee Accounting = Cenderung rumit dalam pengaplikasian dan penggunaan.
-Mass Accounting = Konsolidasi data atau transfer data sering mengalami gangguan.
-Krisshand GL = Terlalu simpel sehingga fitur pengolahan akuntansi banyak yang diku
rangi.

Rabu, 07 November 2012

TUGAS SOFTSKILL "SISTEM INFORMASI AKUNTANSI 2

[NPM: GENAP - 36110926]


Soal:


Sebutkan & Jelaskan:


1- Pengertian e-Bisnis!
2- Model-Model e-Bisnis!
3- Pengaruh e-Bisnis terhadap proses Bisnis!
4- Faktor-faktor keberhasilan e-Bisnis!
5- Infrastruktur e-Bisnis!
6- Study Kelayakan e-Bisnis!
7- Struktur proposal e-Bisnis!


Jawab:


1. Pengertian e-bisnis adalah kegiatan bisnis yang dilakukan secara otomatis dan semiotomatis dilakukan dengan menggunakan teknologi elektronik. E-business memungkinkan suatu perusahaan untuk berhubungan dengan sistem pemrosesan data internal dan eksternal secara lebih efisien dan fleksibel. E-business juga banyak dipakai untuk berhubungan dengan suplier dan mitra bisnis perusahaan, serta memenuhi permintaan dan melayani kepuasan pelanggan secara lebih baik.


2.
-.B2C (Business to Consumers). Interaksi yang dimungkinkan oleh teknologi antara individu dan organisasi.
-.B2B (Business to Business). Interaksi yang dimungkinkan oleh teknologi antara organisasi dengan organisasi (antar organisasi).
-.C2C (Consumer-to-consumer). Interaksi dimana konsumen menjual produk secara langsung kepada konsumen lainnya. Biasanya individu mengiklankan produk, jasa, pengetahuan, maupun keahliannya disalah satu situs lelang atau classified ads. Contohnya meliputi www.bekas.com dan www.classified2000.com.
-.C2B (Consumer-to-business). Interaksi yang meliputi individu yang menjual produk atau jasa kepada organisasi, serta individu yang mencari penjual, berinteraksi dengan penjual tersebut, dan melakukan transaksi.
-.Non-business electronic commerce, terdiri atas institusi non bisnis seperti lembaga pendidikan, organisasi nirlaba, organisasi keagamaan, organisasi sosial, dan instansi pemerintah. Contohnya, www.bappenas.go.id, www.bps.go.id, www.komnas.go.id, www.bppt.go.id. Umumnya organisasi non bisnis menggunakan berbagai tipe e-commerce atau e-business untuk keperluan menekan biaya atau meningkatkan layanan pelanggan dan operasi.
-.Intrabusiness (organizational) electronic commerce meliputi semua aktivitas internal organisasi yang biasanya dilakukan melalui internet dan meliputi pertukaran barang, jasa atau informasi.


3.
• Meningkatkan pendapatan dengan menggunakan online yang biayanya lebih murah.
Dalam hal ini para produsen dapat memperkenalkan produknya kepada masyarakat di seluruh dunia dengan biaya lebih murah karna hanya membayar jasa penyedia layanan internet dan juga jasa pembuatan web aplikasi e-commerce .


• Mengurangi biaya-biaya yang berhubungan dengan kertas, seperti biaya pos surat, pencetakan, report, dan sebagainya.
Dengan melakukan pengiklanan secara online berati kita tidak menggunakan media kertas karena kita melakukan dengan media elektronik


• Mengurangi keterlambatan dengan menggunakan transfer elektronik/pembayaran yang tepat waktu dan dapat langsung dicek.
Karena menggunakan aplikasi yang tersedia dalam web e-commerce yaitu menggunakan pembayaran langsung dari rekening bank dari tabungan anda di bank. Jadi anda tidak perlu menggunkan uang tunai untuk melakukan pembayaran


4.
-. Produk yang menarik & harga yang kompetitif.
-. Cepat, dan pengiriman barang dengan segera.
-. Web yang menarik untuk berbelanja dan fitur-fitur berbelanja.
-. Keamanan & pengiriman barang yang dapat dipercaya.


5.
-Pengendalian akses:
Software ini berfungsi untuk menghubungkan dan memutuskan hubungan antar-berbagai peralatan; secara otomatis memutar dan menjawab telepon; membatasi akses hanya pada para pemakai yang berwenang; serta membuat parameter seperti: kecepatan, mode, dan arah pengiriman.


-Pengelolaan jaringan:
Pada software ini berfungsi untuk mengumpulkan data untuk memeriksa kesiapan peralatan jaringan untuk mengirim atau menerima data; membuat aturan antri untuk masukan dan keluaran; menetapkan prioritas dalam sistem,mengirimkan pesan; dan mencatat aktivita, penggunaan, dan kesalahan dalam jaringan.


-Pengiriman data dan file:
Software ini berfungsi untuk mengontrol pengiriman data, file dan pesan-pesan diantara berbagai peralatan.
Pendeteksi dan pengendalian atas kesalahan
Software ini berfungsi untuk memastikan bahwa data yang dikirim benar-benar merupakan data yang diterima.

-Keamanan data:
Software ini berfungsi untuk melindungi data selama pengiriman dari akses pihak yang tidak berwenang.


dll.


6.
-Merintis usaha baru, misalnya membuka toko, membangun pabrik, dan lain sebagainya.
-Mengembangkan usaha yang sudah ada, misalnya menambah kapasitas pabrik, memperluas skala usaha, dan sebagainya.
-Memilih jenis usaha atau investasi yang paling menguntungkan, misalnya pilihan usaha dagang, perakitan, dan sebagainya.


7.
Analisa Produk, yang terdiri dari:
-Service Hardware
-Software
-Aksesoris Komputer


Lalu keunggulan produk disebarkan melalui:
-Konsultasi
-email


Kemudian melakukan:
-Analisa Pasar
-Analisa Porduksi dan Operasi
-Analisa Pelanggan
-Analisa tempat
-Analisa para pesaing


dan dilaporkan dengan laporan seperti jurnal,neraca dan sebagainya.


dan sebagainya.


Terima kasih.


Sumber:
- http://ewawan.com/pengertian-e-business-atau-definisi-e-business.html
- http://ewawan.com/pengertian-e-commerce-definisi-e-commerce.html

Minggu, 21 Oktober 2012

SISTEM INFORMASI AKUNTANSI


TUGAS SOFTSKILL SISTEM INFORMASI AKUTANSI


1. Pengertian SIA!

2. Perbedaan SIA!
- dari bentuk SI Manajemen
- dari bentuk SI Pemasaran
- dari bentuk SI Keuangan
- dan sebagainya (tambahkan jika ada)

3. Sebutkan Siklus Pencantuman Transaksi Akuntansi dari segi:
-Bukti Transaksi -> dibuat contoh Jurnal / BB / Buku Besar -> Neraca Saldo/Laporan Keuangan

4. Sebutkan Siklus Pemrosesan Transaksi dari segi:
-Input -> Proses -> Output!
-Aplikasi Siklus Pendapatan atau Penjualan &
-Siklus Aplikasi Produksi!

Jawab:


1. Pengertian SIA adalah Suatu komponen organisasi yang mengumpulkan, mengklasifikasikan, mengolah, menganalisa dan mengkomunikasikan informasi finansial dan pengambilan keputusan yang relevan bagi pihak luar perusahaan dan pihak ekstern.


2. Perbedaan Perbedaan SIA:

-Dari bentuk SI Manajemen perbedaannya adalah:


SIA mengumpulkan mengklasifikasikan, memproses, menganalisa dan mengkomunikasikan informasi keuangan sedang
SIM mengumpulkan mengklasifikasikan, memproses, menganalisa dan mengkomunikasikan semua tipe informasi


-Dari bentuk SI Pemasaran perbedaannya adalah:


Sistem informasi akuntansi (SIA) merupakan suatu kerangka pengkordinasian sumber daya (data, meterials, equipment, suppliers, personal, and funds) untuk mengkonversi input berupa data ekonomik menjadi keluaran berupa informasi keuangan yang digunakan untuk melaksanakan kegiatan suatu entitas dan menyediakan informasi akuntansi bagi pihak-pihak yang berkepentingan.


Sedangkan pada,


SISTEM INFORMASI PEMASARAN
Sistem informasi pemasaran (SIPEM) atau marketing Informasi system(MKTIS) merupakan sistem informasi yang diterapkan di fungsi pemasaran. SIPEMmempunyai enam komponen yang sama dengan sistem informasi secara umum yaitukomponen
komponen input, model, output, basis data, teknologi dan kontrol.


Perbedannya pada komponen input, output, teknologi dan kontrol,.


-Dari bentuk SI Keuangan adalah:


PERBEDAAN SIA DAN SISTEM INFORMASI KEUANGAN


Sistem informasi akuntansi (SIA) merupakan suatu kerangka pengkordinasian sumber daya (data, meterials, equipment, suppliers, personal, and funds) untuk mengkonversi input berupa data ekonomik menjadi keluaran berupa informasi keuangan yang digunakan untuk melaksanakan kegiatan suatu entitas dan menyediakan informasi akuntansi bagi pihak-pihak yang berkepentingan.

Sedangkan,


Sistem Informasi Akuntansi Keuangan (SIAK) merupakan komponen organisasi dalam mengumpulkan, mengolah, menganalisa, dan mengkomunikasikan informasi keuangan dan pengambilan keputusan bagi pihak perusahaan maupun pihak luar perusahaan. Sebenarnya, akuntansi pun termasuk sebuah sistem informasi.


3. Perbedaan SIA dari segi Transaksi:


Dari Segi Bukti Transaksi , terdiri dari:


a. bukti transaksi intern
bukti transaksi intern adalah bukti transaksi yang dibuat dan ditujukan untuk intern perusahaan. Beberapa bukti transaksi yang termasuk bukti transaksi intern adalah sebagai berikut.
1. bukti kas masuk. Bukti kas masuk merupakan bukti transaksi yang menyatakan bahwa perusahaan telah menerima uang tunai. Misalnya penerimaan dari penjualan tiket dan pembayaran penjualan alat tulis.
2. bukti kas keluar. Bukti kas keluar merupakan bukti transaksi yang menyatakan bahwa perusahaan telah mengeluarkan uang tunai. Misalnya pembayaran gaji, utang, dan biaya operasional.
3. memo. Memo merupakan pesan ringkas dari seseorang kepada orang lain dalam satu lingkup perusahaan. Misalnya memo dari pimpinan kepada bawahan. Penulisan memo dilakukan secara singkat, jelas, dan mudah dipahami.


b. bukti transaksi ekstern
bukti transaksi ekstern adalah bukti transaksi yang melibatkan pihak luar perusahaan. Adanya bukti ekstern ini karena perusahaan melakukan transaksi dengan pihak luar. Beberapa bukti transaksi yang termasuk bukti ekstern adalah sebagai berikut.
1. faktur. Faktur merupakan tanda bukti karena terjadi pembelian atau penjualan secara kredit. Secara umum, faktur dibuat rangkap dua. Lembaran pertama diberikan kepada pembeli dan lembaran kedua untuk perusahaan. Faktur yang diberikan kepada pembeli dinamakan faktur pembelian. Faktur yang disimpan penjual dinamakan faktur penjualan.
2. kuitansi. Kuitansi merupakan bukti penerimaan atas pembayaran sejumlah uang secara tunai. Kuitansi dibuat oleh pihak yang menerima uang untuk pihak yang mengeluarkan uang. Kuitansi dibuat rangkap dua. Bagian dari kuitansi asli diberikan kepada pihak yang mengeluarkan uang dan salinannya disimpan oleh pihak penerima uang sebagai arsip.
3. nota. Nota adalah bukti transaksi yang diberikan oleh penjual kepada pembeli atas pembelian barang secara tunai. Nota berfungsi sebagai bukti pengeluaran uang oleh pembeli. Sementara itu, nota bagi penjual berfungsi sebagai bukti penerimaan uang. Nota dapat digolongkan menjadi dua, yaitu nota debit dan nota kredit.
a. nota debit adalah bukti transaksi yang dikeluarkan perusahaan kepada pihak luar perusahaan karena ada barang yang rusak atau tidak sesuai pesanan. Bukti ini dikeluarkan jika pembeli mengembalikan barang yang telah dibeli kepada perusahaan.
b. Nota kredit adalah bukti transaksi yang dikeluarkan perusahan kepada pihak luar karena perusahaan telah menerima kembali barang yang telah dijual akibat rusak atau tidak sesuai pesanan.
4. cek. Cek adalah surat perintah yang dibuat oleh nasabah yang memiliki rekening di bank agar pihak bank membayarkan sejumlah uang yang tertulis pada lembaran cek kepada orang yang disebutkan dalam cek. Cek termasuk bukti transaksi pembayaran secara tunai.


Contoh Bukti Transaksi:


4. Siklus-Siklus Pemrosesan Transaksi:


Sistem Informasi Akuntansi meliputi beragam aktivitas yang berkaitan dengan siklus-siklus pemrosesan transaksi perusahaan, yaitu :
1. Siklus pendapatan. Kejadian-kejadian yang berkaitan dengan pendistribusian barang dan jasa ke entitas-entitas lain dan pengumpulan pembayaran-pembayaran yang berkaitan.
2. Siklus pengluaran. Kejadian-kejadian yang berkaitan dengan perolehan barang dan jasa dari entitas-entitas lain dan pelunasan kewajiban-kewajiban yang berkaitan.
3. Siklus produksi . Kejadian-kejadian yang berkaitan dengan pengubahan sumberdaya menjadi barang dan jasa.
4. Siklus keuangan . Kejadian-kejadian yang berkaitan dengan peroleh dan manajemen dana-dana modal, termasuk kas.


Siklus Aplikasi Produksi:

a. menghitung seluruh pendapatan keuangan produksi
b. menggantikan sistem akuntansi manual
c. mengetahui seluruh biaya dalam proses produksi
d. mendapatkan kepastian laba


Sumber:


- http://wartawarga.gunadarma.ac.id/2011/11/aplikasi-siklus-produksi-dan-keuangan/
- www.google.com